Polska odpowiada za jedną piątą transportu drogowego w UE. Dlaczego europejski biznes stawia na polską logistykę?
Polscy przewoźnicy odpowiadają za 20,2 proc. pracy przewozowej w drogowym transporcie towarowym w Unii Europejskiej – wynika z danych Eurostatu za 2025 rok. To najwięcej spośród wszystkich państw UE i wyraźnie więcej niż w przypadku Niemiec czy Hiszpanii. Jednocześnie relacja Polska–Niemcy jest drugim największym przepływem drogowym pomiędzy krajami Wspólnoty. Zdaniem Krystiana Koprowskiego z FM Logistic za silną pozycją Polski stoją nie tylko położenie kraju i rozwinięty sektor transportowy. Polska jest również ważnym zapleczem produkcyjnym i logistycznym Europy, a skala obsługiwanych przepływów przekłada się na wymagania firm wobec organizacji transportu.
W 2025 roku przewoźnicy zarejestrowani w Polsce wykonali 381 mld tonokilometrów, odpowiadając za 20,2 proc. całej pracy przewozowej drogowego transportu towarowego w UE. Na kolejnych miejscach znalazły się Niemcy z udziałem 14,7 proc. oraz Hiszpania – 14,5 proc. Łącznie transport drogowy w Unii osiągnął 1 886 mld tonokilometrów, o 0,9 proc. więcej niż rok wcześniej.
– Za pozycją Polski stoi kilka czynników. Jesteśmy dużym rynkiem produkcyjnym i konsumpcyjnym, a jednocześnie znajdujemy się na przecięciu kluczowych europejskich korytarzy transportowych. Polska nie jest już przy tym wyłącznie zapleczem przewozowym Europy. Jest ważnym ośrodkiem produkcji m.in. dla przemysłu, FMCG czy AGD, a także regionalnym centrum realizacji zamówień e-commerce. Widzimy również zainteresowanie Polską ze strony inwestorów z Chin, szczególnie z sektorów e-commerce i fashion, czego przykładem jest rozwój inwestycji w dolnośląskich strefach gospodarczych. To wszystko generuje duże i zróżnicowane przepływy towarowe – mówi Krystian Koprowski, Transport Sales Director Central Europe w FM Logistic.
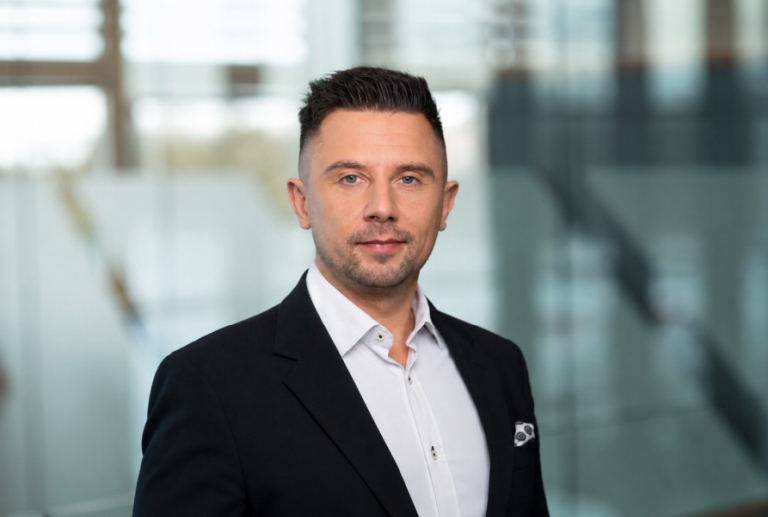
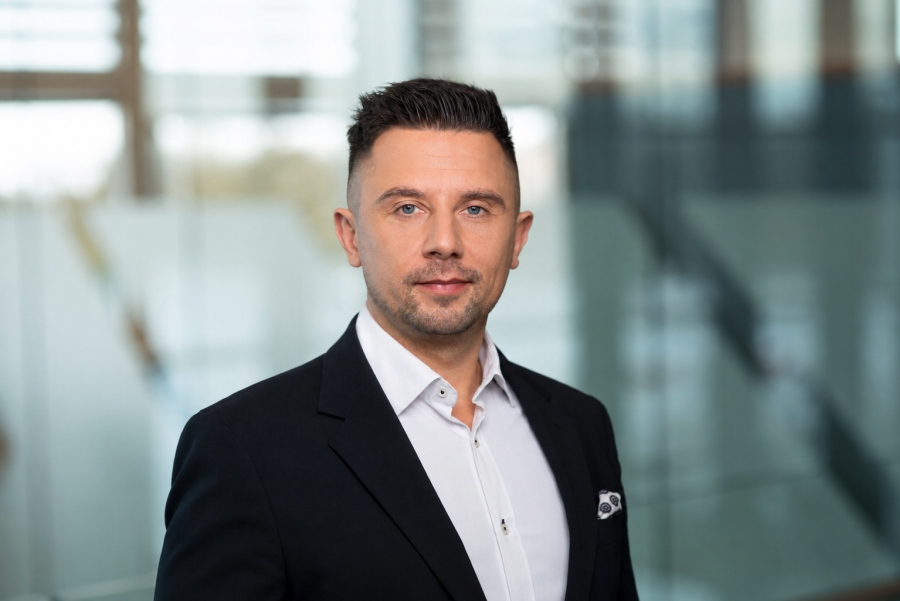
Na zdjęciu: Krystian Koprowski
Źródło: FM Logistic
Polska–Niemcy: jeden z największych korytarzy w Europie
Znaczenie Polski szczególnie dobrze widać w wymianie z jej największym partnerem handlowym. Według Eurostatu w 2025 roku między Polską a Niemcami przewieziono drogą 68,4 mln ton towarów. Był to drugi największy przepływ pomiędzy dwoma państwami UE – większy odnotowano jedynie pomiędzy Niemcami a Holandią.
– Relacja Polska–Niemcy nie jest już prostym przewozem z punktu A do punktu B. Jest elementem znacznie bardziej złożonych sieci dystrybucyjnych. Towar wyprodukowany w Polsce może być konsolidowany w hubach, następnie trafiać do odbiorców w poszczególnych landach albo być kierowany dalej na rynki Europy Zachodniej. W FM Logistic realizujemy obecnie ponad 6 tys. transportów całopojazdowych na trasie Polska–Niemcy i z roku na rok zwiększamy skalę obsługi tego korytarza. Przewozy realizujemy m.in. dla przemysłu, branży automotive, retail, spożywczej i FMCG. Przy takiej skali klient oczekuje nie tylko dostępnej przestrzeni ładunkowej, ale również wysokiej częstotliwości połączeń, przewidywalności i możliwości elastycznego reagowania na zmiany wolumenu – wyjaśnia Krystian Koprowski.
Klienci oczekują czegoś więcej niż terminowej dostawy
Zmienia się również sposób, w jaki firmy podchodzą do organizacji transportu. Terminowość pozostaje podstawowym kryterium, ponieważ opóźnienie może oznaczać brak produktu na półce albo przestój produkcji. Znaczenie mają również bieżący dostęp do informacji o przesyłce, możliwość elastycznego skalowania operacji oraz efektywne wykorzystanie dostępnej przestrzeni ładunkowej. Do tego dochodzą wymagania związane z ograniczaniem emisji. W przypadku dużych międzynarodowych organizacji istotne są możliwość wykorzystania paliw i napędów alternatywnych, zwiększanie wypełnienia pojazdów oraz raportowanie emisji CO₂ związanej z realizowanymi przewozami.
– Samo dostarczenie ładunku jest dziś rynkowym minimum. Transport jest obecnie oceniany przez pryzmat jego wpływu na cały biznes klienta, czyli dostępność produktów, poziom zapasów czy ciągłość produkcji. Dlatego rola operatora nie kończy się na przewiezieniu towaru. Obejmuje również projektowanie przepływów w taki sposób, aby łączyć terminowość i elastyczność z efektywnością operacyjną, ograniczać zapasy magazynowe i optymalizować kapitał obrotowy klienta, a jednocześnie wspierać redukcję emisji – mówi Krystian Koprowski.
Mniejsza partia, ale częściej
Jednym z rozwiązań odpowiadających na te potrzeby jest transport drobnicowy. Pozwala on firmom wysyłać mniejsze partie towaru bez konieczności oczekiwania na zebranie wolumenu wystarczającego do wypełnienia całego pojazdu. Ma to znaczenie szczególnie tam, gdzie istotna jest regularność dostaw lub popyt jest zmienny.
W praktyce zamiast czekać na pełen załadunek, klient może wysyłać mniejsze partie regularnie – na przykład zamiast jednej pełnej ciężarówki tygodniowo realizować dostawy po 2–3 palety dziennie. Pozwala to lepiej dopasować dostawy do bieżącego popytu i utrzymywać dostępność produktów bez konieczności gromadzenia nadmiernych zapasów. Model drobnicowy może być także wykorzystywany przy wejściu na nowe rynki, kiedy wolumen nie uzasadnia jeszcze transportu całopojazdowego.
– Transport drobnicowy jest narzędziem, które pozwala dopasować wielkość i częstotliwość dostaw do rzeczywistego zapotrzebowania. Zamiast czekać na pełen załadunek, klient może wysyłać mniejsze partie regularnie. Ma to znaczenie dla zarządzania zapasami, ale również przy wejściu na nowy rynek, kiedy firma chce rozwijać sprzedaż bez rozpoczynania od dużych wolumenów. Warunkiem takiego modelu jest jednak dostęp do regularnych i przewidywalnych połączeń. Dlatego w FM Logistic rozwijamy sieć transportu drobnicowego, obejmującą m.in. Niemcy, Austrię i kraje bałtyckie. Łącznie w ramach transportu drobnicowego odpowiadamy za dystrybucję ponad 5 mln palet rocznie, obsługując Polskę, Niemcy, Czechy, Słowację, Węgry oraz kraje bałtyckie. Konsolidacja ładunków od wielu nadawców pozwala przy tym lepiej wykorzystywać dostępną przestrzeń ładunkową – wskazuje Krystian Koprowski.
Od „przewoźnika Europy” do operatora europejskich łańcuchów dostaw
Jak wskazuje ekspert FM Logistic: Polska ma solidne fundamenty, żeby utrzymać silną pozycję w europejskim transporcie, jednak dotychczasowy model rozwoju oparty głównie na przewadze kosztowej stopniowo się wyczerpuje. Wchodzimy w etap, w którym o konkurencyjności decydują efektywność, zaawansowanie technologiczne i jakość serwisu. Szansą dla Polski jest również skracanie łańcuchów dostaw i przenoszenie części produkcji bliżej europejskich rynków zbytu. Nearshoring i friendshoring mogą wzmacniać rolę naszego kraju jako zaplecza produkcyjnego i logistycznego Europy, a nowe zakłady produkcyjne i centra dystrybucyjne generować popyt na usługi logistyczne. Jednocześnie mierzymy się z wyzwaniami wspólnymi dla całego europejskiego rynku: rosnącymi kosztami pracy, dostępnością kierowców czy wymaganiami związanymi z transformacją w kierunku transportu nisko- i zeroemisyjnego. To wymusza na operatorach dalszą optymalizację procesów i inwestycje w technologie.
Rozwój infrastruktury drogowej, hubów przeładunkowych i terminali intermodalnych może dodatkowo wpływać na pozycję Polski w europejskich łańcuchach dostaw. Znaczenie będzie miała także cyfryzacja sektora, w tym wykorzystanie zaawansowanych systemów zarządzania flotą, narzędzi IT oraz rozwiązań opartych na sztucznej inteligencji.
– Polska ewoluuje z roli „przewoźnika Europy” w kierunku operatora nowoczesnych, cyfrowych i zrównoważonych łańcuchów dostaw. O pozycji firm na tym rynku będzie decydowała zdolność do połączenia silnego zaplecza operacyjnego z technologią, elastycznością oraz rozbudowaną międzynarodową siecią transportową – podsumowuje Krystian Koprowski.